
SNE Research'e göre, küresel elektrikli araç batarya kullanımı 2026'nın ilk yarısında 608,5 GWh'ye ulaşarak yıllık bazda ,0 arttı; CATL ve BYD birlikte pazarın ,3'ünü elinde tutuyor. Güney Koreli firma sıralamaları Çarşamba günü yayımladı.
Küresel pazar: 608,5 GWh ve artıyor
İlk yarıda tüketilen 608,5 GWh, yıllık bazda ,0'lık bir artışı temsil ediyor; bu tempo, dönemdeki küresel EV satış büyümesini rahatça geride bıraktı. Bazı pazarlar yavaşlasa da, ortalama paket boyutlarının büyümesi ve daha uzun menzilli araçlara geçiş nedeniyle batarya kurulumları artmaya devam etti.
Dünyanın en büyük batarya üreticisi CATL, dönemde 242,7 GWh kurulum kaydederek yıllık bazda ,3 artışla ,9 pay elde etti; bu oran bir önceki yıl ,2'ydi. BYD, küresel payı ,0'den ,4'e gerilerken yalnızca %1,6 artışla 87,7 GWh ile ikinci sırada yer aldı.
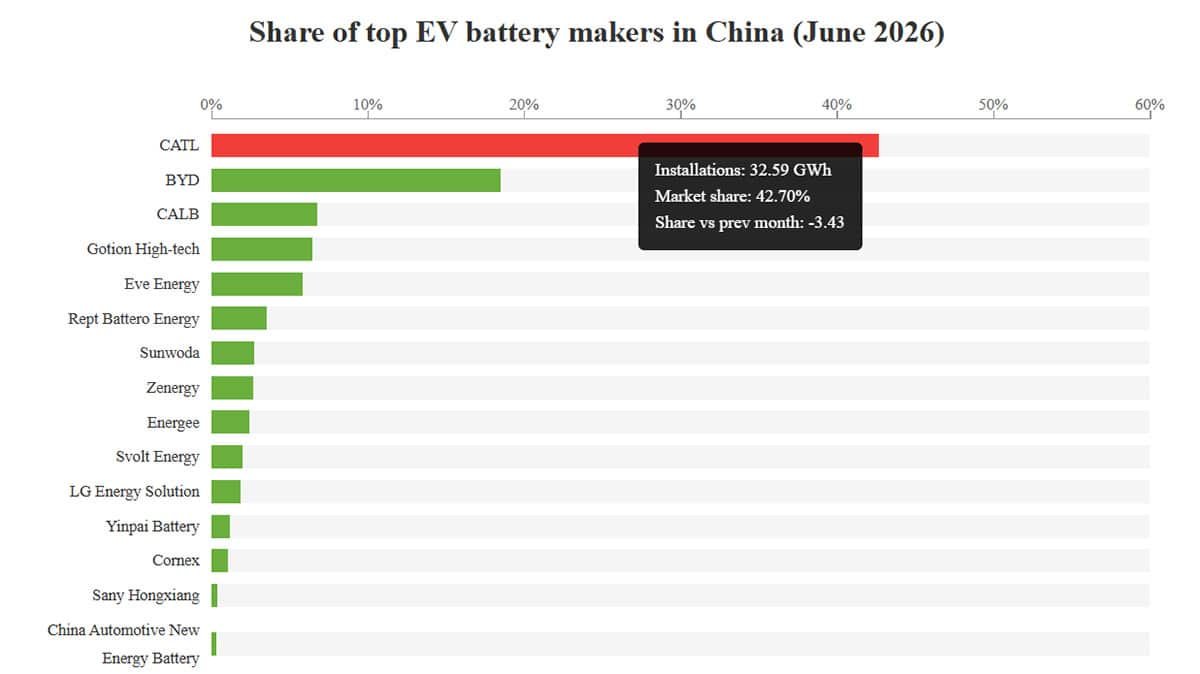
Kaynak: CnEVPost (SNE Research verileri)
İlk 10 sıralaması
İlk yarıda yedi Çinli şirket dünyanın en büyük 10 batarya tedarikçisi arasında yer aldı ve toplam ,4 pay elde etti; bu, yıllık bazda 1,5 puanlık artış anlamına geliyor. Tam ilk 10:
- CATL: 242,7 GWh, ,9 pay
- BYD: 87,7 GWh, ,4
- LG Energy Solution: 52,6 GWh, %8,6
- CALB: 31,2 GWh, %5,1
- Gotion High-tech: 28,0 GWh, %4,6
- Panasonic: 22,7 GWh, %3,7
- Eve Energy: 20,9 GWh, %3,4
- SK On: 19,0 GWh, %3,1
- Svolt: 15,7 GWh, %2,6
- Sunwoda: 14,5 GWh, %2,4
SK On, kurulumlarda düşüş kaydeden tek ilk 10 tedarikçisi oldu; hacim yıllık bazda %6,7 azaldı. SNE Research, düşüşü Kuzey Amerika ve Avrupa'daki bazı müşterilerin EV satış ve üretim planlarındaki ayarlamalara bağladı.
İlk 10'un dışında pazar parçalı kalmaya devam ediyor ve SNE'nin verileri Samsung SDI gibi bölgesel tedarikçilerin pay kaybettiğini gösteriyor. Samsung SDI'nin Çin dışı pazarlardaki kurulumları yıllık bazda ,0 düşüşle 10,5 GWh'ye geriledi; BMW, Audi ve Rivian'a tedarik sağlamaya devam etse de bu, premium otomobil üreticilerine tedarik sağlamanın artık Çin ölçeğine ayak uydurmak için yeterli olmadığını hatırlatıyor.
CATL ile BYD: Ayrışan büyüme
İki Çinli dev birlikte küresel EV batarya pazarının yarısından fazlasını kontrol ediyor, ancak ilk yarıda yörüngeleri keskin biçimde ayrıştı. CATL ,3 büyüyerek pazardan daha hızlı ilerledi; BYD'nin kurulumları ise yalnızca %1,6 arttı.
BYD'nin pay düşüşü bir iç pazar hikâyesi
BYD'nin küresel payı esas olarak iç batarya işindeki daha yavaş büyüme nedeniyle 2,6 puan düştü; grupta CATL ve otomobil üreticilerine satış yapan diğer Çinli hücre üreticileriyle rekabet yaşanıyor. BYD'nin bataryaları öncelikle kendi araçlarında kullanılıyor, dolayısıyla batarya büyümesi geniş pazardan çok kendi NEV satışlarını takip ediyor.
Çin dışında BYD hızlanıyor
Çin dışında tablo değişiyor. BYD ilk yarıda 28,2 GWh kurulum yaparak yıllık bazda ,9 arttı; payını %7,9'dan ,5'e yükseltti ve Çin dışında 90,5 GWh ekleyerek ,6 paya ulaşan CATL'in ardından üçüncü sıraya yerleşti. Bu yurt dışı büyüme, araçları daha fazla pazara yayılırken BYD'nin batarya işinin daha küresel hale geldiğinin işareti.
LG Energy Solution'ın büyüme geriliği
Çinli olmayan en büyük tedarikçi LG Energy Solution, %8,4 büyüyerek 52,6 GWh'ye ulaştı ancak yine de pay kaybederek %9,6'dan %8,6'ya geriledi. Müşteri listesinde Tesla, Hyundai Motor Group, GM ve Volkswagen yer alıyor; ancak genel pazar o kadar hızlı büyüyor ki, sağlam mutlak büyüme bile Çinli rakiplere karşı payı korumaya yetmiyor.
Kaynak: Wikimedia Commons (kamu malı)
İlk 10'da yedi Çinli tedarikçi
Çinli tedarikçiler artık ilk 10 pozisyonun yedisini elinde tutuyor; bu yoğunlaşma tüm sektör için sonuçlar doğuruyor. Daha küçük Çinli üreticiler yurt dışında daha da dik büyüme kaydetti: Gotion'un Çin dışı hacmi 1,5, Svolt'un 6,0, CALB'nin ,5 ve Eve Energy'nin 1,5 arttı.
Çin dışında toplam kurulumlar ilk yarıda 269,0 GWh'ye ulaşarak ,3 arttı ve Çinli tedarikçiler Avrupa ile diğer bölgelere daha fazla açılırken küresel pazarı geride bıraktı.
Kaynak: Wikimedia Commons (CC BY-SA 4.0)
BYD'nin batarya işi neden önemli
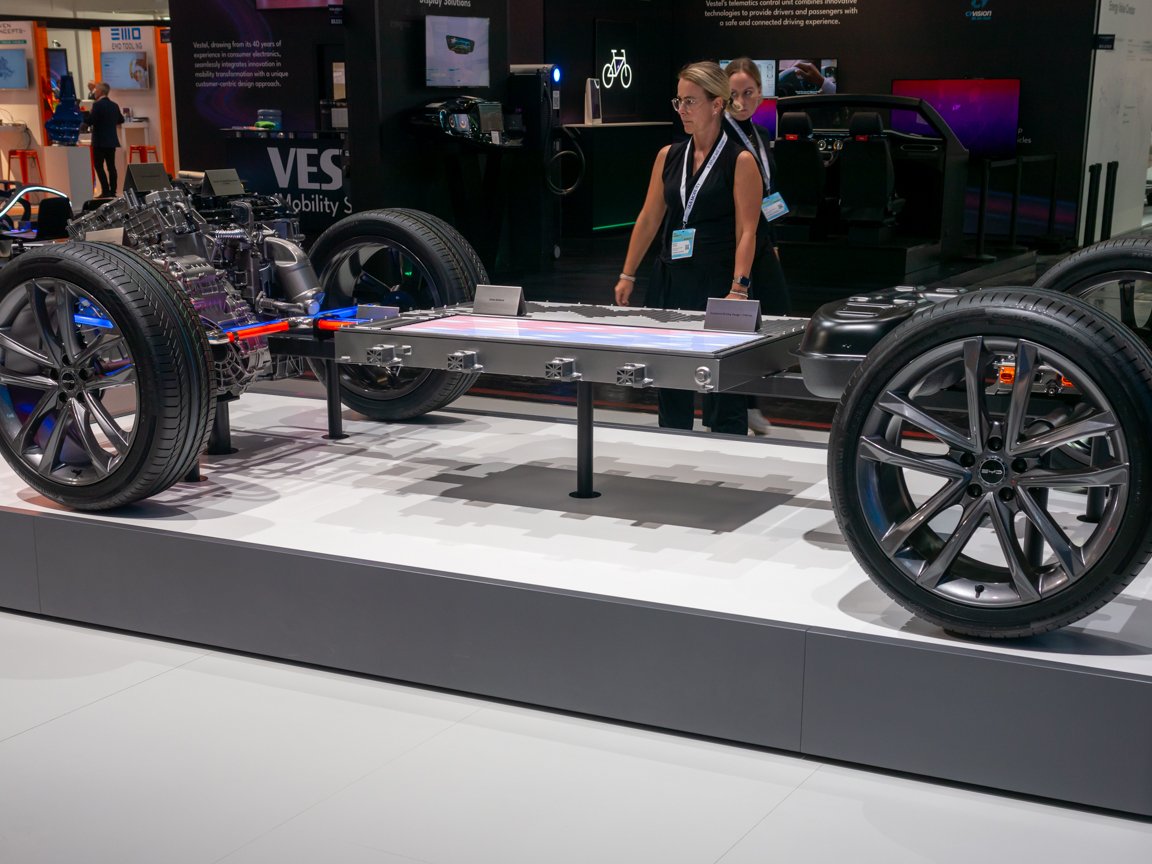
Alıcılar ve ithalatçılar için veriler, batarya tedarik zincirinin ne kadar yoğunlaşmış kaldığını ve BYD'nin kendi bünyesindeki Bıçak Akü üretiminin neden önemli olduğunu gösteriyor. BYD'nin bataryaları NEV değer önerisinin temel bir parçası ve daha hızlı yurt dışı büyümesi, iç pazarda rekabet yoğunlaşırken grubun teknolojisini Çin dışında giderek daha fazla paraya çevirdiğini gösteriyor.
Hızlı şarjı destekleyen ikinci nesil Blade Battery'nin yeni modellerde yaygınlaşmasıyla BYD'nin hızlı şarjdaki teknoloji liderliğini genişletmesi bekleniyor. Batarya performansı — enerji yoğunluğu, şarj hızı ve güvenlik — EV pazarındaki en güçlü farklılaştırıcılardan biri olmayı sürdürüyor ve hem CATL hem de BYD bunu premium konumlandırmayı savunmak için kullanıyor.
Tedarik kararları için ne anlama geliyor
İthalatçılar ve bayiler için tedarikin bir avuç Çinli üreticide yoğunlaşması, bulunabilirlikten fiyatlama gücüne kadar her şeyi etkiliyor. EV veya batarya tedarik eden alıcılar, ithal ettikleri modelleri hangi hücre tedarikçilerinin desteklediğini takip etmeli; çünkü batarya seçimi menzili, şarj hızını ve ikinci el değerini giderek daha fazla belirliyor.
Bundan sonra ne izlemeli?
Sıradaki kilometre taşları, 2026 tam yıl sıralamaları, BYD'nin hızlı şarjlı ikinci nesil Blade Battery'sinin üretim artışı ve Avrupa ile Kuzey Amerika talebi gelişirken yurt dışı pay kazanımlarının sürüp sürmeyeceği. CATL'in Avrupa fabrikaları devreye girerken Çin dışındaki liderliğinin daha da büyüyüp büyümeyeceğini de izleyin.
Ben BYD Sourcing’den Lucian. Otomotiv sektöründe 10 yılı aşkın bir deneyime ve ihracat işlemleri ile gümrük işlemlerinde pratik tecrübeye sahip olarak, yurtdışı alıcıların Çin menşeli elektrikli araçları — özellikle BYD modellerini — hem perakende hem de toptan satış için resmi ve doğrulanmış kanallar aracılığıyla tedarik etmelerine yardımcı oluyorum. Bize ulaşın rekabetçi bir fiyat teklifi için.
Kaynaklar
- 2026 ilk yarısında küresel EV batarya pazar payı: CATL ,9, BYD ,4 — CnEVPost
- CnEVPost'un aktardığı SNE Research verileri
 English
 Portuguese
 French
 Turkish
 Russian
 Arabic
 Spanish